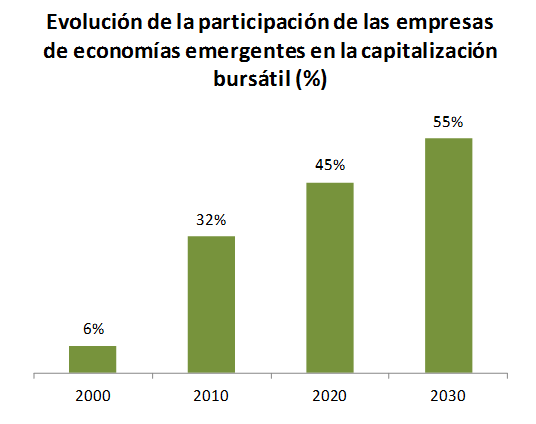
El crecimiento del mercado de capitales en el mundo en los próximos 15 años será conducido por las economías emergentes

Las economías emergentes se vuelven económicamente importantes debido al gran crecimiento de sus mercados de capitales. Actualmente representan el 51% del PBI mundial y solo el 32% de la capitalización. Como resultado, las oportunidades de inversión crecerán más rápidas en estas economías.

Las tendencias en los mercados de capital de las economías emergentes y las economías desarrolladas crecerán progresivamente alcanzando niveles que revertirán el liderazgo de economías de países desarrollados. Así, según una reconocida fuente (Goldman Sachs Global Economics, Commodities and Strategy Research) las tendencias desde el año 2000 de la participación de los mercados emergentes (participación del 6%), pasando por la actualidad (participación del 31%) hasta el año 2030 (participación del 55%) son sorprendentes triplicando de esta forma su participación. Los principales países que forman el conjunto BRIC (Brasil, Rusia, India y China) conforman un sólido bloque de países en desarrollo que sobrepasarán al conjunto de economías desarrolladas. Sin embargo es China la de mayor participación superando a Estados Unidos.


Además, debemos señalar como se observa en el gráfico que las economías emergentes actualmente tiene el mayor peso económico mundial (51%) y seguirán ganado participación en el futuro, esto respalda  la tendencia del crecimiento de sus mercados de capitales pues hay amplio margen para llenar la brecha mediante a media que evoluciona su crecimiento económico y desarrollan sus mercados financieros.

Específicamente, los principales factores que contribuyen a este crecimiento y paulatino cambio del conjunto de economías en el mundo son:

  • La recuperación de la productividad,
  • La integración creciente en los mercados mundiales,
  • Las políticas macroeconómicas sólidas,
  • Las mejoras en educación y salud, y
  • El crecimiento poblacional de jóvenes.
Siendo éste último de profunda influencia respecto a los países avanzados cuya población será de rápido envejecimiento. Cabe destacar que, bajo ésta tendencia, se generan potentes oportunidades de inversión en los países en desarrollo desplazando así el peso económico mundial hacia ellos.

Otra alentadora noticia es que, a diferencia de lo sucedido en el pasado, los países en desarrollo probablemente cuenten con los recursos necesarios para financiar estas masivas inversiones en obras de infraestructura y servicios, inclusive en educación y salud. Las proyecciones indican que las sólidas tasas de ahorro de estas naciones alcanzarán un punto máximo de 34% del ingreso nacional en 2014, con un promedio de 32% al año hasta 2030. En términos agregados, el mundo en desarrollo dará cuenta de entre 62%-64% del ahorro mundial de US$25 a US$27 billones para 2030, a partir del 45% en 2010.

Sin embargo, a pesar del sólido nivel de ahorro requerido para financiar sus masivas necesidades de inversión en el futuro, si desean cosechar los frutos de los desplazamientos que están ocurriendo a favor de ellos tendrán que mejorar en forma significativa su actual limitada participación en los mercados financieros internacionales.

Fuente: Global Economics Paper Nº: 204

Alphabet Merger: La reestructuración de Google Inc.

El 10.08.15 Google anunció la creación del holding Alphabet, bajo el cual estarán todos sus negocios. Esta nueva estructura, permite mayor autonomía de las empresas que lo conforman (Google, Calico, Google Ventures, Google Capital, Google X, and Nest Labs) y agiliza el proceso de toma de decisiones. El 02.10.15, a través del formato 8-K la SEC (Securities Exchange Commission) notifica a los inversionistas la creación de Alphabet.
Alphabet Estructura
Este nuevo holding permite separar el negocio de internet, mejorar la gestión de los negocios, con lo cual Google deja de ser la matriz del grupo. Las dos clases de acciones GOOGL (acción común) y GOOG (acción preferente) permanecerán cotizándose en NASDAQ, y se transfieren en el mismo número de acciones de Alphabet Inc.
googl
Se evidencia en la evolución de precios de GOOGL que la noticia ha sido vista de manera positiva y según los publicado en el Formato 8-k, la plana ejecutiva es la misma.
Plana Ejecutiva
ExecutiveGoogle

Shadow Banking: Los principales riesgos de la banca en la sombra

El concepto de banca en la sombra (shadow banking) emerge en medio de las deficiencias del sistema financiero actual, los temores giran alrededor del papel que puede tener ésta en el advenimiento de una próxima crisis financiera. El término “banco en la sombra” (Shadow bank) fue mencionado por primera vez por el economista Paul McCulley en 2007 refiriéndose principalmente a las instituciones financieras no bancarias que hacían una transformación de vencimientos. En términos simples un banco en la sombra es una entidad que participa en la intermediación crediticia sin estar regulado; desde el punto de vista de un banquero, un banco en la sombra es la alternativa de asumir mayores riesgos en la búsqueda de mayores beneficios pero sin estar regulado y ésta es la razón de su desproporcionado crecimiento en los últimos años. Cabe señalar que hay bancos comerciales controlando bancos en la sombra.

Suena interesante pero ¿Cómo identifico un banco en la sombra?

- No regulados, no se sabe el valor real de sus activos, se desconoce de qué están compuestos. No tienen la restricción de apalancamiento que tiene la banca comercial y los requerimientos de liquidez.

- Activos: Asumen riesgos que los bancos tradicionales evitan, es decir toman mayores plazos, baja liquidez y riesgo elevado.

- Pasivos: Se fondean tanto de bancos tradicionales como de inversionistas importantes. Captan fondos de corto plazo en los mercados monetarios.

A continuación un gráfico comparativo:

Shadow Bank

Sobre el principal temor: ¿Cómo surge la banca en la sombra China?

La banca en la sombra no sólo es un problema de China, si bien China no tiene un sistema financiero tan conectado como EE.UU. y Europa, muchos países como es el caso de Perú tienen a China como un importante socio comercial.

El contexto en el que surge la banca en la sombra China es la presencia de una banca estatal con tasas pasivas controladas, restricciones sobre ratios Loan to Deposits (75%), desincentivos para colocar en ciertas industrias, lo que originó la búsqueda de altos retornos por parte de inversionistas. En ese sentido los bancos en la sombra fueron ganando terreno por las altas tasas que pagaban a diferencia de la banca estatal que incluso pagaba menos que la inflación.

El problema ahora es que sigue sin saberse cuántos créditos son impagos en la también denominada banca paralela China y además cabe indicar que muchos de estos han sido rescatados por el estado por lo que de crecer esto conjuntamente con una desaceleración de la economía puede generarse mayores complicaciones sobre su futuro crecimiento que ya viene siendo criticado por tener un modelo insostenible. La última estimación del tamaño de la banca en la sombra China fue la del FMI (oct. 2014) la cual señala se ubica alrededor del 35% del PIB.

¿Por qué regular esta actividad?

La crisis evidenció la importancia de la liquidez de mercado, que viene siendo corregida con la nueva regulación de Basilea III de la cual ya hemos venido comentando en el blog. Un crecimiento desmedido puede generar un efecto dominó ya vivido en la crisis del 2008.

Es importante señalar que una sobre regulación de la banca comercial puede generar incentivos al crecimiento de una banca paralela que atienda la demanda de créditos de modo más competitiva como ha sido el caso chino.

¿Qué acciones pueden tomar los reguladores?

A continuación exploramos algunas alternativas para lidiar con este problema:

- Identificar el tamaño de la banca en la sombra, su interconexión con la banca tradicional a fin de cuantificar y entender esta actividad. Medir su impacto sobre la liquidez del sistema, entender el comportamiento procíclico de su apalancamiento y liquidez que pueda generar en tiempos de crisis una caída importante en el precio de los activos y en general su impacto a nivel macro.

- Exigir reservas de capital a los bancos en la sombra.

- Exigencias restrictivas sobre su liquidez operativa (duración del portafolio).

Lecturas Recomendadas:

· Shadow banking in China: A primer (2015)

· Shadow Banking y Liquidez en Colombia (2013)

Comparte esto:

Related Posts with Thumbnails